Toutefois, la croissance du chiffre d’affaires ne s’accompagne pas nécessairement d’une montée en gamme. Pour s’inscrire dans une dynamique durable, les acteurs du secteur doivent valoriser les matières premières locales, investir dans la technologie, le design et le développement de propres marques, tout en maîtrisant leurs coûts financiers et leur trésorerie.
La hausse des exportations ne suffit plus à renforcer la position de la filière
Selon les estimations du ministère vietnamien de l’Agriculture et de l’Environnement, les exportations de bois et d’articles en bois ont atteint environ 1,62 milliard de dollars au mois de septembre 2026. Ce résultat porte le total cumulé sur neuf mois à près de 13,43 milliards de dollars, en progression de 7,3 % par rapport à la même période en 2025.
Les États-Unis demeurent le premier débouché de la filière bois vietnamienne, avec 50,1 % des exportations. La Chine et le Japon se hissent respectivement aux deuxième et troisième rangs, avec des parts de 15 % et 12,5 %. Néanmoins, les expéditions vers le marché américain ont reculé de 4,6 %, tandis que celles destinées à la Chine ont bondi de 43,4 % et celles vers le Japon de 5,3 %. Au sein des 15 principaux marchés clients, la Belgique a enregistré une envolée spectaculaire, voyant ses importations multipliées par 2,4, alors que l’Inde a accusé un repli de 25,9 %.
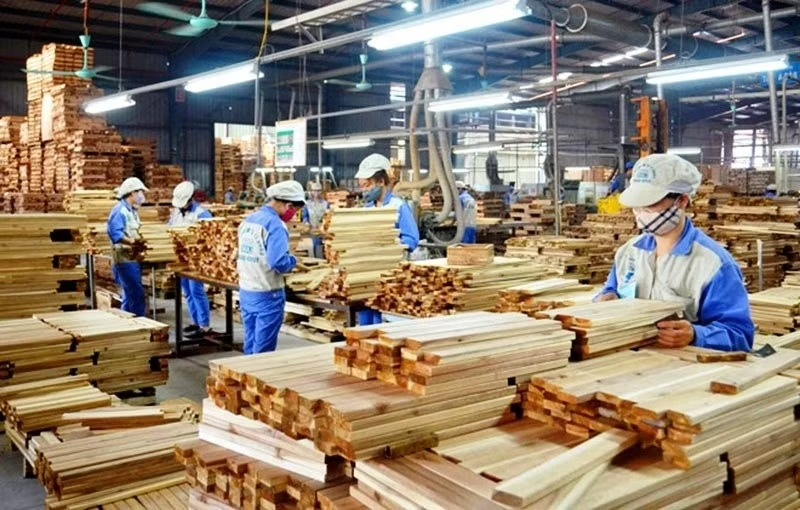
D’après Nguyen Quoc Khanh, président de l’Association du bois et des produits forestiers du Vietnam (VIFOREST), la filière bois nationale se cantonne encore principalement à un rôle de centre de fabrication en aval de la chaîne de valeur. La grande majorité des entreprises opère en sous-traitance selon les spécifications des donneurs d’ordre (OEM), sans opérer de transition décisive vers la conception soi-même (ODM) ou le développement de propres marques (OBM).
Si le modèle de la sous-traitance permet d’optimiser l’utilisation des usines, de la main-d’œuvre et du savoir-faire manufacturier, il maintient les entreprises dans une dépendance étroite vis-à-vis des designs, des prix d’achat et des réseaux de distribution de leurs partenaires étrangers.
Face aux mutations des marchés, l’avantage comparatif fondé sur de bas coûts de production ne saurait garantir une compétitivité pérenne. Désormais, l’esthétique du design, la qualité, les progrès technologiques et la traçabilité des intrants s’imposent comme les critères déterminants pour conquérir la clientèle.
À cet égard, Nguyen Quoc Khanh préconise cinq axes prioritaires : renforcer la valeur ajoutée par le design et façonner une marque nationale forte ; accélérer l’automatisation, la transformation numérique et l’intégration de l’intelligence artificielle ; garantir la durabilité, la transparence et la traçabilité des approvisionnements ; restructurer la chaîne d’approvisionnement en synergie avec l’Asie du Sud-Est ; et mener une veille d’information associée à une diplomatie commerciale dynamique.
Le coût du capital, facteur clé du rythme de transformation
Les entreprises de la filière doivent équilibrer judicieusement leurs investissements à long terme et leurs besoins en fonds de roulement.
Passer du statut de fabricant sous-traitant (OEM) vers celui de concepteur (ODM) ou de propre marque (OBM) ne relève pas d’un simple ajustement commercial. Cette transition exige des dépenses substantielles en étude de marché, en conception, en recrutement de talents, en prototypage et en structuration de réseaux de distribution, autant d’investissements qui ne génèrent pas de retours financiers immédiats.
En outre, la spécificité de la filière exige des fonds de roulement importants pour sécuriser l’achat des grumes et bois d’œuvre, maintenir les stocks et financer le cycle de fabrication avant encaissement.
Si les délais de recouvrement s’allongent, l’entreprise peut voir son chiffre d’affaires progresser tout en se retrouvant confrontée à des tensions de trésorerie pour réamorcer le cycle de production suivant. Les charges d’intérêts bancaires et les frais de stockage viennent alors éroder les marges bénéficiaires.
C’est pourquoi toute décision d’investir dans une ligne de production automatisée ou d’agrandir un site industriel doit s’évaluer à l’aune de sa capacité à générer des flux de trésorerie réels, et non sur la seule perspective d’une hausse des volumes. Un parc d’équipements moderne, mais sous-exploité faute de commandes adaptées alourdit les amortissements et accentue le poids de la dette. En revanche, des équipements de précision réduisant le gaspillage de matière première, économisant l’énergie et raccourcissant les délais de finition apportent un gain d’efficacité considérable.
Par ailleurs, les technologies de gestion s’avèrent tout aussi cruciales que les procédés de transformation. L’interconnexion des données entre l’approvisionnement, la fabrication, le stockage et les expéditions permet aux dirigeants d’identifier les goulets d’étranglement, de minimiser les surplus de matière et d’ajuster leurs prévisions de trésorerie au plus près du réel. De surcroît, la transparence des données financières et opérationnelles facilite l’évaluation des projets et de la solvabilité par les établissements bancaires.
Pour les petites et moyennes entreprises (PME), cette transition gagne à s’effectuer de manière progressive. Une démarche pragmatique peut consister à lancer une première ligne de produits en propre conception tout en maintenant l’activité de sous-traitance pour sécuriser le chiffre d’affaires récurrent, avant d’élargir la gamme au vu de bons retours du marché. Ce déploiement par étapes permet de contenir les risques financiers et de préserver l’équilibre du capital.
De plus, l’efficacité doit être mesurée à l’aune de la rentabilité, de la vitesse de rotation des capitaux et de la valeur nette réellement conservée par l’entreprise. Un produit commercialisé sous une propre marque peut certes prétendre à un prix de vente plus élevé, mais le bénéfice restera limité si les coûts de marketing, de distribution et les charges financières progressent plus vite que le chiffre d’affaires.
Faire des matières premières locales un avantage concurrentiel
Selon les données relatives à l’état des forêts en 2025 publiées par le ministère de l’Agriculture et de l’Environnement, le Vietnam compte environ 14,97 millions d’hectares de forêts, dont près de 4,89 millions d’hectares de forêts de plantation. Ce patrimoine constitue le socle indispensable pour garantir un approvisionnement autonome et légal en bois.
Selon l’expert forestier Pham Duc Thieng, une matière première à la traçabilité irréprochable peut devenir un actif hautement concurrentiel, permettant à la filière bois de structurer des synergies plus étroites entre zones de plantation, usines de transformation et marchés de consommation.
Néanmoins, l’offre demeure aujourd’hui fragmentée en raison de la prédominance de petits propriétaires forestiers, ce qui rend difficile l’harmonisation des procédés et la traçabilité des produits, souligne-t-il.
Il préconise ainsi de regrouper les petits sylviculteurs en associations ou en coopératives liées aux entreprises de transformation afin de constituer des zones de matières premières gérées collectivement, plutôt que de chercher à transformer chaque foyer en une grande entreprise. Un système de données unifié permettra alors de piloter l’offre et d’attester la légalité du bois.
Parallèlement à la réorganisation des zones de matières premières, la gestion des forêts de plantation doit être ajustée en fonction des usages finaux.
Les essences, les cycles d’exploitation et les itinéraires techniques diffèrent selon que le bois est destiné à la trituration (plaquettes) ou à la fabrication de mobilier d’intérieur et d’extérieur.
Améliorer la qualité de la ressource ligneuse en amont permet de réduire le gaspillage lors de la transformation, de rehausser la valeur des produits finis et d’optimiser le retour sur investissement.
Cette intégration de la chaîne d’approvisionnement revêt également une dimension financière cruciale. Un flux de matière première stable permet aux entreprises de rationaliser leurs achats, de limiter le stockage excessif et d’éviter l’immobilisation inutile de fonds de roulement.
De surcroît, la standardisation des données de traçabilité facilite le respect des exigences des clients et simplifie l’accès aux financements auprès des établissements de crédit.
La progression des exportations constitue un signal encourageant, mais l’objectif ne réside pas uniquement dans l’accroissement des volumes vendus. C’est en combinant les sources de matières premières, les technologies adaptées et la gestion financière rigoureuse que la filière bois pourra véritablement élargir ses marges bénéficiaires, développer ses propres marques et capter une part accrue de la valeur ajoutée au sein de la chaîne d’approvisionnement mondiale.